

Για τον εντοπισμό τέτοιων πρακτικών, η ΑΑΔΕ αξιοποιεί τα ψηφιακά αρχεία των φορολογικών μηχανισμών και διασταυρώνει τα διαθέσιμα στοιχεία με τα δεδομένα που διαβιβάζονται στην πλατφόρμα myDATA
Τρία διαφορετικά κόλπα για να κρύβουν πωλήσεις και να εμφανίζουν μικρότερο τζίρο από τον πραγματικό χρησιμοποιούν τα κυκλώματα φοροδιαφυγής, όπως προκύπτει από τα ευρήματα των φορολογικών ελέγχων.
Από τις «μαϊμού» αποδείξεις που δεν καταχωρίζονται στα ηλεκτρονικά βιβλία της επιχείρησης, μέχρι τις μαζικές ακυρώσεις συναλλαγών και τα παράνομα λογισμικά που αλλοιώνουν τα στοιχεία των πωλήσεων, οι πρακτικές απόκρυψης του πραγματικού τζίρου εξακολουθούν να βασιλεύουν.
Η τελευταία μέθοδος βρίσκεται στο επίκεντρο του ενδιαφέροντος με αφορμή την υπόθεση της Pizza Fan, η οποία ερευνάται για φοροδιαφυγή 25 εκατ. ευρώ από το 2022, μέσω λογισμικού που φέρεται να αλλοίωνε τα δεδομένα των συναλλαγών και να απέκρυπτε μέρος του πραγματικού τζίρου, με αποτέλεσμα να εμφανίζονται χαμηλότερες πωλήσεις και να μην αποδίδεται ο αναλογών ΦΠΑ.
Η υπόθεση αναδεικνύει τις δυσκολίες που αντιμετωπίζουν οι ελεγκτικές αρχές όταν η φοροδιαφυγή δεν περιορίζεται στη μη έκδοση αποδείξεων, αλλά επεκτείνεται στα ίδια τα ηλεκτρονικά συστήματα καταγραφής των πωλήσεων.
Για τον εντοπισμό τέτοιων πρακτικών, η ΑΑΔΕ αξιοποιεί τα ψηφιακά αρχεία των φορολογικών μηχανισμών και διασταυρώνει τα διαθέσιμα στοιχεία με τα δεδομένα που διαβιβάζονται στην πλατφόρμα myDATA, αναζητώντας αποκλίσεις που μπορεί να αποκαλύψουν αποκρυβείσα φορολογητέα ύλη.
Αναλυτικότερα, όπως προκύπτει από τα ευρήματα των φορολογικών ελέγχων, τα κόλπα που χρησιμοποιούν τα κυκλώματα για να αποφύγουν τον φόρο εισοδήματος και να βάλουν στην τσέπη τον ΦΠΑ είναι κυρίως τρία:
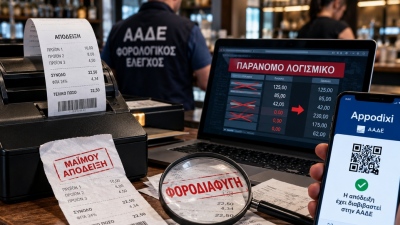
1. «Μαϊμού» ταμειακές μηχανές: Η πρώτη μέθοδος βασίζεται στη χρήση ηλεκτρονικών υπολογιστών και ειδικού λογισμικού για την παραγωγή και εκτύπωση παραστατικών που μοιάζουν με κανονικές αποδείξεις, χωρίς όμως να έχουν εκδοθεί από εγκεκριμένο φορολογικό μηχανισμό.
Ο καταναλωτής παίρνει στα χέρια του ένα χαρτί που φαίνεται νόμιμο, χωρίς να γνωρίζει απαραίτητα ότι δεν αποτελεί έγκυρο φορολογικό στοιχείο.
Η συναλλαγή δεν καταγράφεται με τον προβλεπόμενο τρόπο στα λογιστικά αρχεία της επιχείρησης, με αποτέλεσμα τα αντίστοιχα έσοδα να μένουν εκτός φορολογικής δήλωσης.
Έτσι, το Δημόσιο χάνει έσοδα από τον φόρο εισοδήματος και τον ΦΠΑ, ενώ ο πελάτης παραπλανάται, θεωρώντας ότι έχει λάβει κανονική απόδειξη.
2. Δελτία παραγγελίας και μαζικές ακυρώσεις: Η δεύτερη μέθοδος βασίζεται στην καταχρηστική αξιοποίηση νόμιμων φορολογικών μηχανισμών.
Η επιχείρηση μπορεί να εκδίδει δελτία παραγγελίας χωρίς να ακολουθεί απόδειξη αντίστοιχης αξίας ή να εμφανίζει μαζικές ακυρώσεις συναλλαγών και εκπτώσεις που δεν δικαιολογούνται από την πραγματική εμπορική δραστηριότητα. Ιδιαίτερη προσοχή προκαλούν οι περιπτώσεις στις οποίες καταγράφεται μεγάλος αριθμός ακυρωτικών σημειωμάτων στο τέλος της ημέρας ή ασυνήθιστα υψηλή αξία εκπτώσεων.
Οι κινήσεις αυτές δεν αποδεικνύουν από μόνες τους φοροδιαφυγή, αποτελούν όμως ενδείξεις που απαιτούν περαιτέρω έλεγχο.
Για τον εντοπισμό πιθανών παραβάσεων, οι ελεγκτές εξετάζουν τα ψηφιακά αρχεία των φορολογικών μηχανισμών, αναλύοντας τη συχνότητα, την αξία και τον χρόνο έκδοσης των παραστατικών, των ακυρώσεων και των εκπτώσεων.
Από τη διασταύρωση των δεδομένων μπορούν να εντοπιστούν αποκλίσεις και να προσδιοριστούν έσοδα που ενδεχομένως δεν δηλώθηκαν.
3. Παράνομα λογισμικά: Η τρίτη μέθοδος είναι ιδιαίτερα σύνθετη, καθώς η απόδειξη μπορεί να εκδίδεται κανονικά και η αλλοίωση των στοιχείων να γίνεται σε μεταγενέστερο στάδιο.
Παράνομα λογισμικά μπορούν να παρεμβαίνουν στα δεδομένα των συναλλαγών, μεταβάλλοντας ποσότητες, αξίες ή είδη προϊόντων που έχουν καταγραφεί, με στόχο να εμφανίζεται μικρότερος τζίρος από τον πραγματικό.
Σε αυτές τις περιπτώσεις, η εκτυπωμένη απόδειξη δεν αποκαλύπτει απαραίτητα την έκταση της παρέμβασης.
Οι ελεγκτές χρειάζεται να εξετάσουν τα ψηφιακά αρχεία και τα δεδομένα των φορολογικών μηχανισμών, ώστε να διαπιστώσουν αν έχουν γίνει μεταβολές και να ανασυνθέσουν την πραγματική εικόνα των πωλήσεων.
Κοινός παρονομαστής και των τριών μεθόδων είναι η προσπάθεια να εμφανίζονται λιγότερα έσοδα από εκείνα που πραγματοποιούνται στην πραγματικότητα. Για τον εντοπισμό τέτοιων πρακτικών, η ΑΑΔΕ συνδυάζει τα ψηφιακά αρχεία των φορολογικών μηχανισμών με τα δεδομένα που διαβιβάζονται στο myDATA και τα ευρήματα των επιτόπιων ελέγχων. Οι διασταυρώσεις των στοιχείων από τα POS και τις ταμειακές μηχανές, σε συνδυασμό με την ανάλυση των ηλεκτρονικών αρχείων, μπορούν να αναδείξουν ασυνήθιστες ακυρώσεις, εκπτώσεις και αποκλίσεις στις καταγεγραμμένες πωλήσεις.
«Appodixi»
Σημαντικό ρόλο στην αποκάλυψη φορολογικών παραβάσεων διαδραματίζει και η εφαρμογή «Appodixi» της ΑΑΔΕ, μέσω της οποίας οι ίδιοι οι πολίτες μπορούν να ελέγχουν τις αποδείξεις που λαμβάνουν και να ενημερώνουν τις φορολογικές αρχές για πιθανές παρατυπίες.
Σκανάροντας με το κινητό τους το QR code της απόδειξης, μπορούν να ελέγξουν τα στοιχεία της και να διαπιστώσουν αν έχει διαβιβαστεί στην ΑΑΔΕ.
Εάν, για παράδειγμα, η απόδειξη αναγράφει αξία 50 ευρώ, αλλά η εφαρμογή εμφανίζει διαφορετικό ποσό ή ενημερώνει ότι δεν έχει διαβιβαστεί, ο καταναλωτής μπορεί να υποβάλει καταγγελία, δίνοντας στις ελεγκτικές υπηρεσίες ένα πρόσθετο στοιχείο για τη διερεύνηση της υπόθεσης.
Σύμφωνα με τα τελευταία στοιχεία της ΑΑΔΕ, οι καταγγελίες έχουν ξεπεράσει συνολικά τις 225.000, εκ των οποίων περίπου 102.000 είναι επώνυμες και 123.000 ανώνυμες.
Η συντριπτική πλειονότητα των αναφορών που σκανάρουν οι πολίτες αφορά αποδείξεις από «πειραγμένους» μηχανισμούς, μαϊμού-αποδείξεις, καθώς και παραβάσεις μη διαβίβασης στοιχείων στο myDATA. Οι κλάδοι με τη μεγαλύτερη συχνότητα καταγγελιών είναι η εστίαση (καφετέριες, μπαρ, εστιατόρια) και τα πρατήρια καυσίμων.
Μάριος Χριστοδούλου
www.bankingnews.gr


Σχόλια αναγνωστών